Etiqueta: Industrialización

  • Empresas estatales

    Empresas estatales

    Se habla con convicción e insistencia de liquidar las empresas estatales, por innecesarias, deficitarias o inviables, pero no basta para un diagnóstico solamente ver la situación actual, sino analizar el contexto de su nacimiento, el proceso de su construcción y los resultados. La fórmula no es nueva: en la época del 21060, se cerraron más de 200 empresas, las que nunca volvieron a ser las mismas, contrayéndose la economía nacional.

    En el periodo 2006-2019, la creación de empresas estatales se debió no a un plan preconcebido, sino a las urgencias del momento, entre éstas están las presiones sociales, regionales o las de emergencia.

    Así la creación de la empresa SENATEX fue producto de la quiebra de AMETEX/EMATEX, cuyos propietarios eran la familia Iberkleid, que gracias a la liberación aduanera de Estados Unidos pudo erigir una empresa exitosa, llegando a tener 2.000 trabajadores. Sin embargo, la supresión de la ATPDEA la dejó sin mercado y a pesar de sus esfuerzos quebró; la desocupación y la enorme infraestructura paralizada crearon un problema social que obligó al Estado a asumir su conducción, con resultados magros; el mercado sigue contraído, la competencia es amplia: telas chinas y ropa usada; la empresa trabaja prestando servicios.

    La creación de Boliviana de Aviación (BoA) fue fruto de la quiebra del LAB, empresa capitalizada y luego de AEROSUR, un emprendimiento privado, que prácticamente nos dejó sin transporte aéreo. Frente a apoyar al capital privado -perdonando la enorme deuda tributaria- se prefirió crear una empresa estatal; sus resultados son cuestionables, pero salvó la emergencia y no se la puede liquidar, sin tomar previsiones para el futuro, más aún cuando el transporte aéreo se ha vuelto masivo. El capital se mueve por sus intereses y no los de la gente; nuestra debilidad es la contracción de la economía donde la población prefiere un servicio más económico.

    Las emergencias dieron paso a la intervención del Estado en el caso del agua y de la luz de La Paz. Se le dio capacidad de servicio a EPSAS S.A. con las represas de Hampaturi II, Chacaltaya y Alpaquita para La Paz, que garantizan el servicio para hasta diez años; sin embargo, existen problemas estructurales: de propiedad y la administración eficiente. Se construyó la termoeléctrica en El Alto para garantizar el servicio de luz.

    Hay también empresas creadas al calor de las demandas regionales, entre ellas está el ingenio de azúcar de San Buenaventura, demandado desde la década del 70 del siglo pasado, cuando se inició la marcha al norte en La Paz; su problema no es la tecnología sino la ausencia de productores de caña de azúcar, una práctica desconocida en La Paz. Hoy se da la migración de empresarios de otros departamentos y la siembra por la misma EASBA, el sueño no puede quedar en eso. Lo propio ocurre con la represa de Misicuni, vieja aspiración de Cochabamba que se concretó; sin embargo, falta la hidroeléctrica y que los municipios asuman su participación, con la red de distribución.

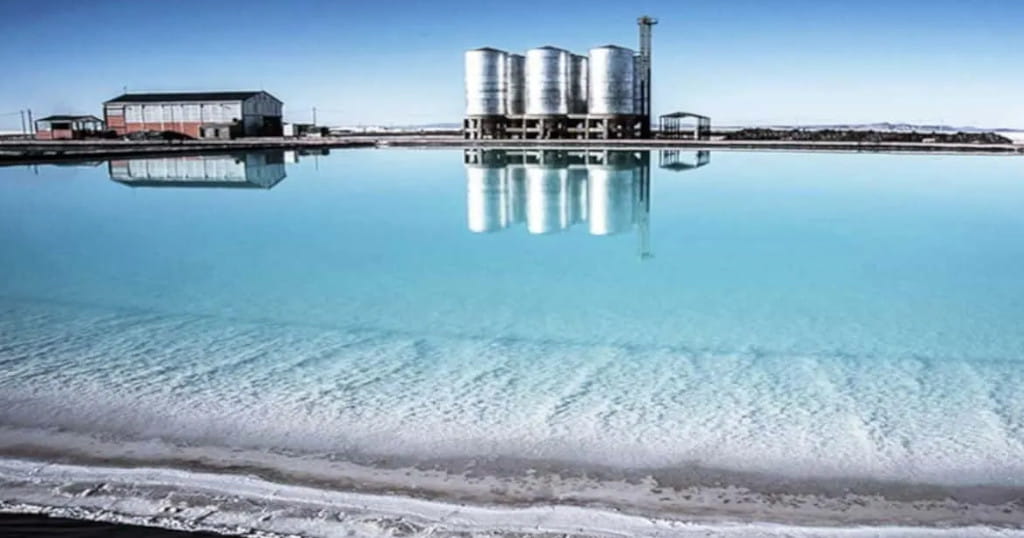
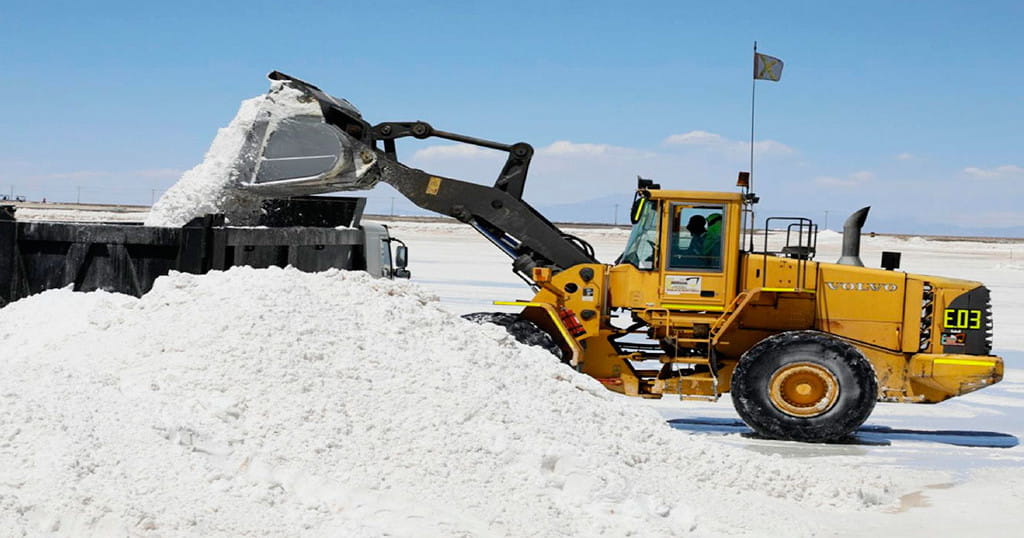
    Hay proyectos estratégicos como el del litio y el Mutún, que han esperado mucho tiempo: si su objetivo es superar el extractivismo y avanzar hacia la industrialización, su concreción sólo se podría dar en un gobierno estatista. En el caso del litio después de mucha experimentación se aprobó el proyecto con el financiamiento del Estado, su producción de carbonato de litio era para encarar la fabricación de baterías, más allá de que esta cadena implicaba más de 40 proyectos colaterales para el suministro de insumos. Cuando el golpe del 2019, se pretendió anular los contratos de construcción de las plantas y se paralizó el proyecto; ante la imposibilidad de romper los contratos, se dio continuidad y se entregaron las plantas, en conformidad; sin embargo, la parte boliviana no cumplió su parte: la construcción de las piscinas y la captación de agua. Es decir que es un proyecto inconcluso, no se le puede pedir eficiencia, sin embargo, se mantuvo al personal sin hacer nada y se nivelaron los salarios a los de YPFB.

    En el caso del Mutún, es casi lo mismo, el 2019 se pretendió romper el contrato, se paralizaron los desembolsos para la compra de equipos con proveedores, los que iniciaron juicios ante los perjuicios ocasionados; el resultado es que el proyecto no se concluyó, aunque se hizo una entrega provisional, hoy anuncian una nueva renegociación, ojalá se concrete.

    Hasta hace poco se ponderaba la eficiencia de la fábrica de vidrios en Zudáñez, se anunció la firma de un contrato millonario con Coca-Cola; hoy se nos informa que está paralizada. En la misma situación se encuentran la fábrica de cemento de Oruro -que ya funcionaba- y la de Potosí que está en construcción; esta última es producto del paro cívico de los 18 días.

    Si bien se puede decir que ha habido improvisación, es el periodo neoliberal que nos ha privado de los talentos humanos para el desarrollo; que se impusieron las presiones locales, que hay ineficiencia, corrupción, puede ser; estas observaciones cuestionan la capacidad y la falta de planificación -cuando se cierra este ministerio- y se santifica al mercado.
  • ¿Reservas o descartes?

    ¿Reservas o descartes?

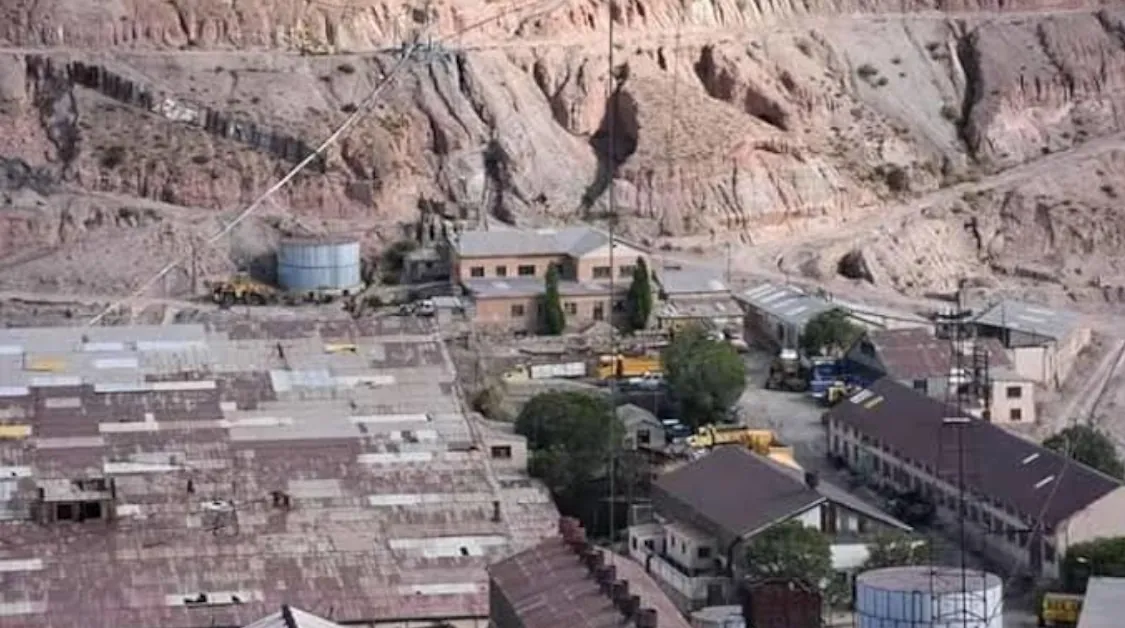
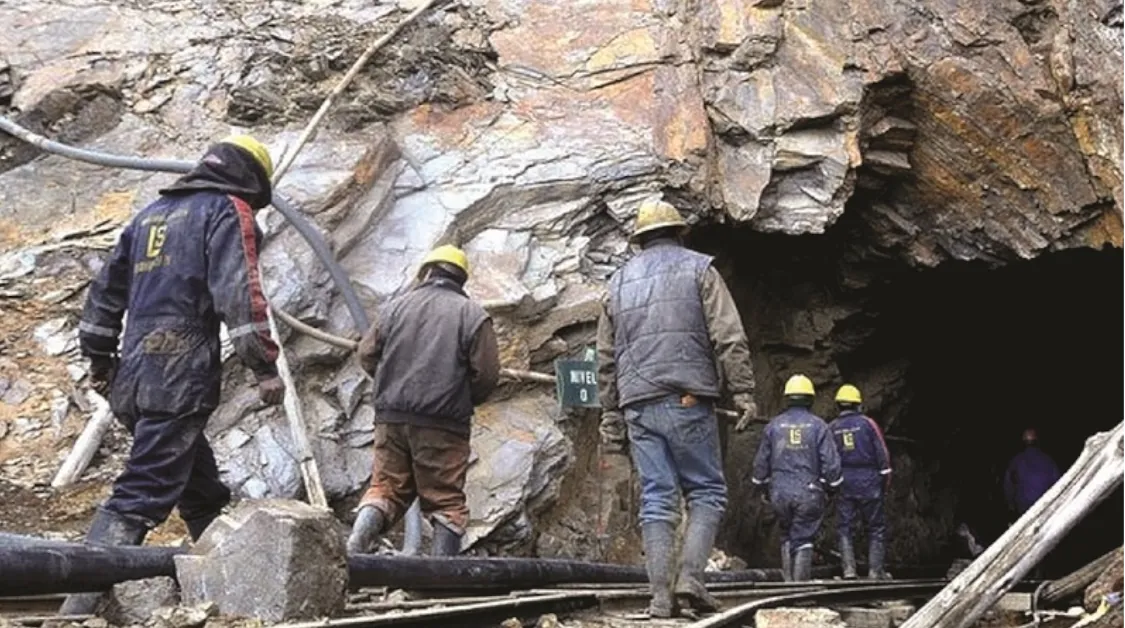
    Corre en los pasillos de la Asamblea Legislativa Plurinacional un proyecto de ley por el cual se pretende monetizar los llamados desmontes, colas y relaves, elementos que son patrimonio de COMIBOL, institución estatal a la que por mandato constitucional se dio derechos mineros para su explotación, industrialización y comercialización.

    Estos descartes provienen de la explotación minera desde la época de la colonia, son materiales formados con los desechos de la minería que la tecnología de entonces no permitía recuperar el 100% de los materiales valiosos contenidos en el mineral, además de contener elementos envolventes (tierra, etc.), nada interesantes. La explotación se orientaba a los yacimientos que tenían elementos casi puros, como el rosicler y la alpaquita en el caso de la plata, a las vetas con más del 30% de ley en el caso del estaño; su concentración era por procesos gravimétricos, prácticamente sólo una limpieza. Si bien la explotación era sobre vetas, para ser explotadas se requería de socavones y galerías para el desplazamiento del minero, generando una carga que debía ser sacada al exterior mina, para continuar el avance hasta llegar a la veta. La misma veta estaba encajonada en material estéril, acompañante hasta el proceso de concentración; el descarte es lo que se llama desmontes, según el tamaño del grano, pueden ser arenas o colas.

    Así por años se fueron acumulando enormes cerros: en Siglo XX el desmonte contiene 90 millones de toneladas, es granza de una pulgada de espesor, en Catavi las arenas son de 20 millones de toneladas. En la práctica productiva, los trabajadores los consideraban reservas, es decir factibles de ser procesadas con una mejor tecnología o ser tratadas nuevamente, como en el caso de Huanuni, donde enormes dunas de arena desaparecieron al ser retratadas en Machacamarca. Hasta hace poco estos yacimientos eran considerados pasivos ambientales cuando contenían azufre, su exposición al aire libre por la lluvia o el viento provoca aguas ácidas y polución, así muchos desmontes fueron encapsulados, como en San José, Telamayu, Tatasi, a un alto costo económico.

    En el costo de producción, la extracción mina es el ítem más costoso. Si tomamos en cuenta que la recuperación del mineral en promedio es del orden del 50% del mineral principal, el otro 50% está en estos yacimientos. Por otro lado, en general los yacimientos son polimetálicos; en la práctica la explotación es de uno sólo, por la determinación del precio del mercado, así estos yacimientos contienen otros elementos tradicionales con alto contenido de estaño, plata, zinc, plomo, cobre, bismuto, wólfram. Además, están los metales raros como el titanio, indio, cadmio, galio, cobalto, que con pocos contenidos tienen un alto valor.

    Es esta riqueza que se quiere monetizar, para ser claros: vender; al capital extranjero les interesa extraer el mineral y no su industrialización. Los yacimientos son del pueblo boliviano, el Estado le ha dado a COMIBOL el derecho del usufructo para crear valor, para el beneficio de la nación; de ninguna manera puede enajenarse: “El derecho minero en toda la cadena productiva así como los contratos mineros tiene que cumplir una función económica social ejercida directamente por los titulares.” (CPE, Art. 370, III). Lo máximo que se puede hacer es una asociación con una participación mayoritaria suya. Tal vez sea esta la razón por la que el proyecto de ley encarga esta tarea a una unidad del Ministerio de Minería, cuando por norma este despacho está prohibido de hacer acciones operativas, aunque sea vender.

    Si el Asambleísta realmente se preocupa por los descartes, que investigue qué pasa con los desmontes de Paca, que explota directamente una empresa china, sin tener Contrato de Asociación, los desmontes de Portugalete, Mesa de Plata y  Asientos, que desaparecen sin explicación alguna, o escuche la alarma de los pobladores de Atocha por el traslado, sin rumbo conocido, de los desmontes de Telamayu, ni que decir de la explotación, en plena ciudad, del patio de las oficinas de COMIBOL en Oruro, al pie del Santuario del Socavón. Para qué tendremos tanta riqueza, si no sabemos cuidarla y disfrutarla.

  • El saqueo despiadado

    El saqueo despiadado

    La noticia viene con las acusaciones mutuas de dos empresas en pugna por la compra de los concentrados de zinc de la Empresa Minera Colquiri. La práctica del mercado libre nos muestra las más encarnizadas batallas para controlarlo, hasta imponer el monopolio, y ser dueño único del mercado llamado libre. Hoy se trata de una velada acusación de corrupción. El hecho nos permite explicar el saqueo a que estamos sometidos cuando de exportar concentrados de mineral se trata.

    El principal rubro de exportación de minerales en volumen en Bolivia son los concentrados de zinc, 1.200.000 toneladas aproximadamente (500.000 toneladas de zinc). El 2025, su valor de exportación llegó a 1.428.896.137 dólares; sin embargo, el ingreso a la contabilidad de las empresas sólo es por un tercio de este valor.

    Para esta afirmación tomamos el caso de Colquiri, donde el año 2021 se tuvo un valor de mercado de 38.157.338 dólares y un ingreso neto de 11.926.280 dólares. Esta enorme diferencia se debe a los gastos de refinación en el exterior, cuya legalidad depende de la pugna en la licitación, donde se fija el precio de venta. Una vez adjudicado no hay porque pedir explicaciones. Con este mecanismo Trafigura ha sido la empresa que, año tras año, fue adjudicándose los concentrados de zinc de Colquiri.

    El modelo se extiende a toda la minería nacional, sea cual fuere el mineral en concentrados. Empresas como San Cristóbal, Sinchi Wayra, Illapa y San Vicente tienen la misma estructura del costo. La estructura es: gastos en el exterior 43%, costos mina 22%, impuestos 19%, utilidades en Bolivia 16%. El pago del Impuesto a las Utilidades (25% de la utilidad) se calcula sobre este 16% del valor del metal. Cuanto mayor sea el costo, menor será la participación del Estado. De ahí nace el clamor de la instalación de las refinerías de zinc en el país.

    Sin embargo, hay otro elemento más importante, la expropiación de los metales acompañantes al zinc. Se sabe de su existencia por un análisis técnico, pero no son tomados en cuenta como ingreso, porque se dice que no son comerciables. Sin embargo, países como Corea del Sur aparecen como países productores de indio, sin tener minas; son derivados de los concentrados de Bolivia que alimentan sus refinerías, donde se extrae el indio y se aprovecha todos estos elementos.

    ¿A que nos estamos refiriendo? Los concentrados de zinc de Colquiri contienen también otros elementos, estos son: zinc 47%, azufre 33% y hierro 16%. Luego, están otros diez elementos, pero para el análisis sólo tomaremos en cuenta cinco, en porcentajes: la plata (0,012), el estaño (2,00), el cobre (0,80), el indio (0,05), el galio (0,03). Con una producción anual de 17.000 TM, y tomando como sus precios respectivos los siguientes (a la fecha): de plata, $us 64 onza, estaño, $us 54.000 TM, cobre $us 14.223 TM, indio $us 790 kg, galio $us 250 kg, da como resultado: plata $us 4.60 millones, estaño $us 19,9 millones, indio $us 12,08 millones, galio $us 1,4 millones, cobre $us 1,93 millones, haciendo en total de estos cinco elementos en un año de $us 39.91 millones. Este monto se va al extranjero sin recibir nada a cambio.

    Por todo lo anotado, el pedido de fundición e industrialización no es un capricho, sino la defensa de la soberanía de los recursos naturales. Se pide que vengan inversionistas: qué vengan condicionados a este punto fundamental y no nos contentemos con el 5% de las regalías y el 4% de utilidades, como ahora.

  • Los Recursos Naturales y la Crisis

    Los Recursos Naturales y la Crisis

    Bolivia es uno de los países con mayor riqueza en recursos naturales de América del Sur. Existen recursos variados como: recursos minerales, Gas natural y petróleo, Litio y otros minerales para la transición energética, recursos forestales, recursos hídricos, biodiversidad, agricultura, ganadería y recursos turísticos.

    (más…)
  • Cumbre minera

    Cumbre minera

    El próximo 22 de julio se dará inicio a una cumbre minera. Su realización es compromiso del ministro del área ante una serie de reclamos puntuales sobre temas específicos: regalías del litio y estabilidad del Cerro Rico por parte del Comité Cívico de Potosí; liberación de áreas y alianza con privados, por las cooperativas mineras; exigencia de seguridad industrial y eliminación del trabajo infantil por parte del Defensor del Pueblo; restructuración de COMIBOL, defensa de sus áreas exclusivas y contra el avasallamiento de minas, pedido de los mineros asalariados; exigencia de la consulta previa e informada de parte de los pueblos originarios; reclamos sobre la preservación del medio ambiente por municipios y comunidades campesinas.

    (más…)
  • Boicot a contrato del litio con empresa china – disputa geopolítica BRICS vs EEUU

    Boicot a contrato del litio con empresa china – disputa geopolítica BRICS vs EEUU

    Nuevamente, el tratamiento del Proyecto de Ley para la aprobación del contrato de Servicios para la Producción de Carbonato de Litio en el Salar de Uyuni del estado boliviano (esta vez con una empresa de la República Popular China), es boicoteada por la intransigencia y patrioterismo de opositores, en la Asamblea Plurinacional del país.

    (más…)
  • Litio boliviano: ¿Solución o problema?

    Litio boliviano: ¿Solución o problema?

    Para hablar sobre el litio boliviano es necesario recordar el plan de la entonces Gerencia Nacional de Recursos Evaporíticos (GNRE). Este plan comprendía 3 fases: Piloto (2012-2015) para producción de carbonato de litio y semiindustrial de cloruro de potasio, Industrial (2016-2018) para producción de nivel industrial de ambos compuestos y la de Baterías de Litio (2020) para producción de materiales catódicos, electrolitos y baterías.

    (más…)
  • Cuando 18 vale más que 160

    Cuando 18 vale más que 160

    La tragedia del litio continúa. Cuando en 2010 se creó la Gerencia de Recursos Evaporíticos en la Comibol, era poco lo que se sabía sobre el litio, más allá de aquella información de su existencia anunciada por una agencia francesa y que llevó a que las transnacionales mostraran su interés. Había que empezar de cero, con empeño y sacrificio; se logró elaborar un proyecto que luego de sucesivas fases: conceptual, laboratorio y pilotaje, mostró su viabilidad técnica y económica, lo que fue demostrado y aprobado en instancias gubernamentales: VIPFE, UDAPE, Conapes y finalmente en el gabinete de gobierno, el que aprobó y dispuso que el Banco Central (BCB) financiara el proyecto, es decir, recursos netamente nacionales.

    (más…)